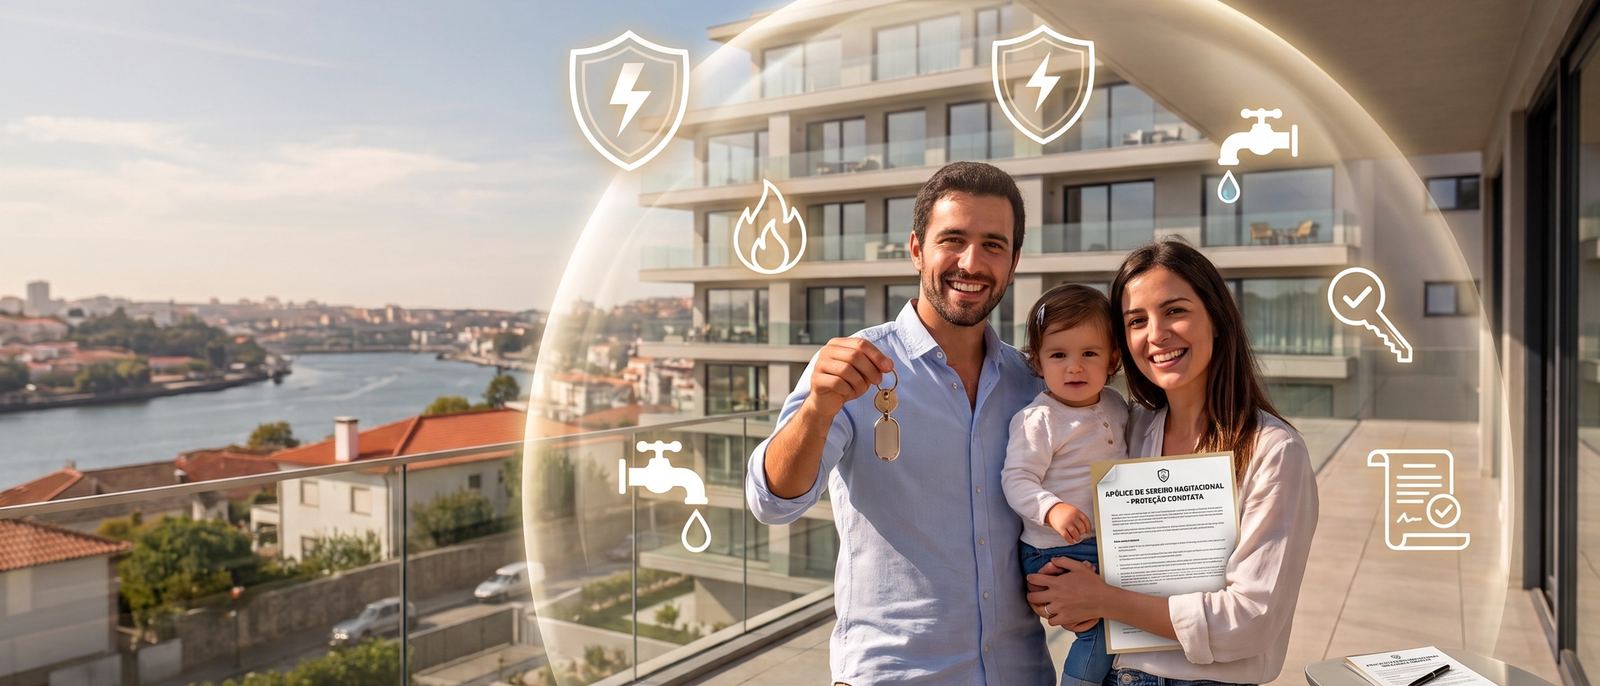
O seguro de habitação é essencial para qualquer proprietário e é, ao mesmo tempo, uma das despesas menos compreendidas. Quando decide comprar uma casa em Portugal, depara-se de repente com vários termos: seguro multirriscos, seguro de incêndio, seguro de vida. E surge a questão: o que é, de facto, exigido por lei e o que é meramente recomendado?
Este guia foi concebido para esclarecer essa confusão. Respondemos às perguntas que quase toda a gente faz. Que tipos de seguro são exigidos por lei? Qual é a diferença entre o seguro multirriscos e o seguro de incêndio? É obrigatório ter um seguro de vida associado ao crédito à habitação? É possível subscrever estas apólices fora de um banco? E, por fim, quanto custa tudo isto por ano?
A ideia é simples: dar-lhe informação clara para que possa decidir com conhecimento de causa, sem letras pequenas nem termos que ninguém explica. No entanto, antes de assinar qualquer apólice, vale sempre a pena confirmar os detalhes junto do seu mediador de seguros ou da sua seguradora, pois cada caso tem as suas particularidades.
Que tipos de seguro de habitação são obrigatórios em Portugal?
Contrariamente ao que muitas pessoas pensam, a legislação portuguesa exige diretamente muito poucos tipos de seguro de habitação. Na prática, existe apenas um tipo de seguro que é verdadeiramente obrigatório por lei, e depois há seguros que os bancos exigem quando há crédito à habitação.
Vamos por partes, pois a diferença entre «exigido por lei» e «exigido pelo banco» é importante e afeta as suas escolhas.
Seguro de incêndio: o único tipo exigido por lei
O seguro de incêndio é o único tipo de seguro exigido por lei em Portugal e aplica-se a todos os edifícios em propriedade horizontal (artigo 1429.º do Código Civil). Regra geral, cabe ao administrador do condomínio subscrever este seguro e renová-lo anualmente para cobrir os custos de reconstrução.
No caso das moradias unifamiliares, a lei não exige este seguro, embora seja muito recomendável contratar uma apólice para proteger o seu património.
Uma novidade importante: em abril de 2026, no âmbito do programa PTRR, o Governo aprovou a criação de um seguro obrigatório para proteger as habitações contra catástrofes naturais e sísmicas. A respetiva legislação ainda está a ser preparada e deverá entrar em vigor em 2027. Uma vez que os termos específicos ainda não foram definidos, é aconselhável manter-se informado através dos canais oficiais e confirmar as regras junto da sua seguradora quando chegar a altura.
Seguro multirriscos: recomendado, mas não obrigatório
Este é o seguro de que mais se fala. O seguro multirriscos cobre um leque muito mais vasto de situações do que apenas o incêndio. Dependendo da apólice, pode incluir:
- Danos por água (por exemplo, um cano rebentado);
- Inundações e tempestades;
- Roubo e furto;
- Responsabilidade civil (danos causados pela sua habitação a terceiros, como infiltrações de água na casa do vizinho de baixo);
- Janelas partidas;
- Sismos;
- Recheio da casa (mobiliário, eletrodomésticos, bens pessoais).
O seguro multirriscos não é exigido por lei. No entanto, se contrair um crédito à habitação, é quase certo que o banco o vai exigir como condição para conceder o empréstimo. E faz sentido do ponto de vista do banco: o imóvel serve de garantia, e o banco pretende que essa garantia esteja protegida. Neste caso, o capital seguro deve cobrir, no mínimo, o montante em dívida.
Seguro de vida associado ao crédito à habitação
O seguro de vida também não é exigido por lei, mas os bancos normalmente exigem-no como condição para aprovar o crédito à habitação. Este seguro garante o reembolso do capital em dívida em caso de morte ou invalidez permanente do mutuário.
O objetivo é proteger ambas as partes em simultâneo. Protege o banco, garantindo o reembolso do empréstimo, e protege a sua família, que não ficará com a dívida em caso de tragédia.
O custo varia significativamente consoante a idade, o estado de saúde e o capital seguro. Os segurados mais jovens e com melhor saúde pagam menos; os segurados mais idosos pagam mais.
Quanto custa o seguro de habitação por ano?
Os valores dependem sempre de vários fatores (valor do imóvel, localização, cobertura selecionada, idade da habitação e companhia de seguros), mas deixamos-lhe estimativas realistas para 2026, a título indicativo.
- Seguro multirriscos: para um apartamento T2 ou T3 numa zona urbana, os prémios anuais variam normalmente entre cerca de 120 € e 350 €. Planos mais completos ou moradias de valor mais elevado podem exceder estes montantes.
- Seguro de vida (crédito à habitação): varia entre cerca de 150 € e 500 € por ano, ou mais para segurados de idade mais avançada ou com montantes de empréstimo mais elevados.
Estes valores são estimativas e servem apenas de orientação. Para saber quanto pagaria no seu caso específico, o melhor é pedir uma simulação personalizada, que quase todas as seguradoras fazem em poucos minutos.
É possível subscrever um seguro fora do banco?
Sim, pode. Esta é uma das situações em que a maioria das pessoas perde dinheiro por desconhecimento.
A lei garante o seu direito de escolher livremente a sua seguradora. O banco não pode obrigá-lo a contratar o seguro através dele, nem recusar-lhe o empréstimo por o ter contratado noutra entidade.
Contratar o seguro fora do banco pode representar uma poupança de 30% a 50% no prémio. No entanto, deve ter em conta o impacto no spread:
- Os bancos reduzem muitas vezes o spread aos clientes que fazem os seguros nas seguradoras parceiras.
- Mas um pequeno desconto no spread pode não compensar o custo de um seguro muito mais caro ao longo dos anos.
O que deve fazer:
- Peça simulações fora do banco.
- Compare o custo total (prémio do seguro face ao aumento do spread).
- Se necessário, consulte um mediador de seguros ou um intermediário de crédito para o ajudar a fazer a comparação.
Simplificar o seguro de habitação é fácil se se concentrar no essencial: o seguro de incêndio é o único tipo exigido por lei para as frações em propriedade horizontal, enquanto o seguro multirriscos e o seguro de vida são apenas exigências dos bancos no crédito à habitação. Mantém sempre o direito de escolher livremente a sua seguradora.
O passo seguinte deve ser pedir duas ou três simulações, comparar cuidadosamente as coberturas e exclusões e avaliar os custos totais para garantir que protege tanto o seu património como a sua carteira.
Se está a pensar em comprar uma casa no centro do Porto e pretende compreender melhor todos os custos envolvidos, a equipa da Royal Ventures pode ajudá-lo a fazer as contas do início ao fim.