El seguro de hogar es esencial para cualquier propietario y, al mismo tiempo, es uno de los gastos menos comprendidos. Cuando decide comprar una vivienda en Portugal, de repente se encuentra con diversos términos: seguro multirriesgo, seguro contra incendios, seguro de vida. Y surge la pregunta: ¿qué es lo que realmente exige la ley y qué es lo que simplemente se recomienda?
Esta guía está diseñada para aclarar esa confusión. Responderemos a las preguntas que casi todo el mundo se plantea. ¿Qué tipos de seguros exige la ley? ¿Cuál es la diferencia entre el seguro multirriesgo y el seguro contra incendios? ¿Es obligatorio contratar un seguro de vida vinculado a una hipoteca? ¿Se pueden contratar estas pólizas fuera de un banco? Y, en definitiva, ¿cuánto cuesta todo esto al año?
La idea es sencilla: ofrecerle información clara para que pueda tomar decisiones con conocimiento de causa, sin letra pequeña ni términos que nadie le explique. No obstante, antes de firmar cualquier póliza, siempre conviene confirmar los detalles con su corredor de seguros o con su aseguradora, ya que cada caso tiene sus propias particularidades.
¿Qué tipos de seguro de hogar son obligatorios en Portugal?
Contrariamente a lo que mucha gente piensa, la legislación portuguesa exige directamente muy pocos tipos de seguros de hogar. En la práctica, solo hay un tipo de seguro que es verdaderamente obligatorio por ley, y luego existen tipos de seguros que los bancos exigen cuando entra en juego una hipoteca.
Vayamos por partes, ya que la diferencia entre «obligatorio por ley» y «exigido por el banco» es importante y afecta a sus decisiones.
Seguro contra incendios: el único tipo exigido por ley
El seguro contra incendios es el único tipo de seguro exigido por ley en Portugal, y se aplica a todos los edificios en régimen de propiedad horizontal (artículo 1429 del Código Civil portugués). Por lo general, es responsabilidad del administrador de la comunidad de propietarios contratar este seguro y renovarlo anualmente para cubrir los gastos de reconstrucción.
En el caso de las viviendas unifamiliares, la ley no exige este seguro, aunque se recomienda encarecidamente contratar una póliza para proteger sus bienes.
Una novedad importante: en abril de 2026, en el marco del programa PTRR, el Gobierno aprobó la creación de un seguro obligatorio para proteger las viviendas frente a desastres naturales y sísmicos. La legislación pertinente aún se encuentra en fase de redacción y se espera que entre en vigor en 2027. Dado que aún no se han definido los términos específicos, lo más recomendable es mantenerse informado a través de los canales oficiales y confirmar las normas con su aseguradora cuando llegue el momento.
Seguro multirriesgo: recomendado, pero no obligatorio
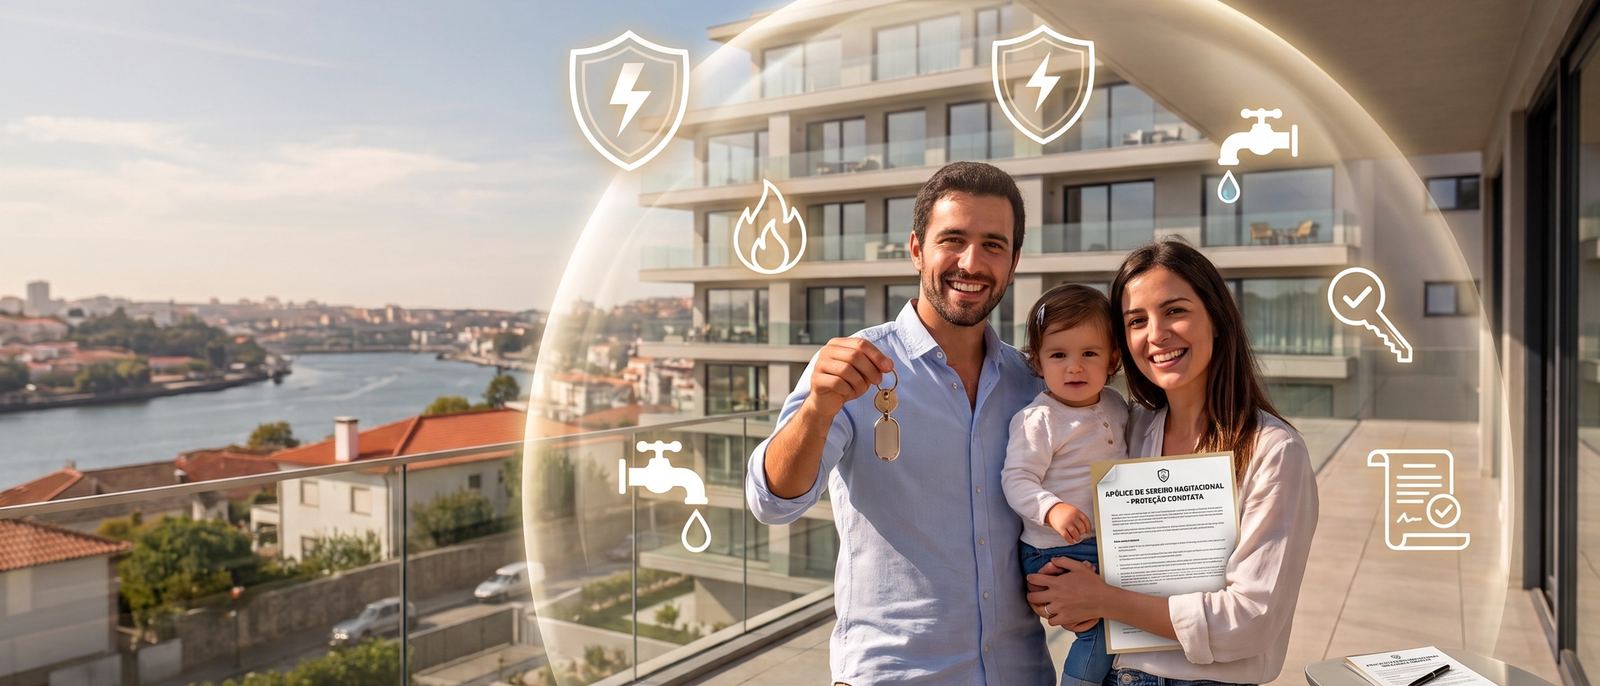
Este es el tipo de seguro del que más se habla. El seguro multirriesgo cubre una gama de situaciones mucho más amplia que el simple incendio. Dependiendo de la póliza, puede incluir:
- Daños por agua (por ejemplo, la rotura de una tubería);
- Inundaciones y tormentas;
- Robo y hurto;
- Responsabilidad civil (daños que su vivienda cause a terceros, como filtraciones de agua en la vivienda de su vecino de abajo);
- Rotura de ventanas;
- Terremotos;
- Contenido del hogar (mobiliario, electrodomésticos, efectos personales).
La ley no exige la contratación de un seguro multirriesgo. Sin embargo, si contrata una hipoteca, es casi seguro que el banco se lo exigirá como condición para conceder el préstamo. Y tiene sentido desde el punto de vista del banco: la vivienda sirve de garantía, y el banco quiere que esa garantía esté protegida. En este caso, el importe asegurado debe cubrir, como mínimo, el capital pendiente de pago.
Seguro de vida vinculado a una hipoteca
El seguro de vida tampoco es obligatorio por ley, pero los bancos suelen exigirlo como condición para aprobar una hipoteca. Este seguro garantiza el reembolso del capital pendiente en caso de fallecimiento o invalidez permanente del prestatario.
El objetivo es proteger a ambas partes al mismo tiempo. Protege al banco, al garantizar el reembolso del préstamo, y protege a su familia, que no se quedará con la deuda en caso de que se produzca una tragedia.
El coste varía considerablemente en función de la edad, el estado de salud y la suma asegurada. Los asegurados más jóvenes y con mejor salud pagan menos; los de más edad, más.
¿Cuánto cuesta al año un seguro de hogar?
Las cantidades dependen siempre de diversos factores (valor de la propiedad, ubicación, cobertura seleccionada, antigüedad de la vivienda y compañía de seguros), pero podemos ofrecerle estimaciones realistas para 2026, a título orientativo.
- Seguro multirriesgo: para un piso de dos o tres dormitorios en una zona urbana, las primas anuales suelen oscilar entre unos 120 y 350 €. Los planes más completos o las viviendas unifamiliares de mayor valor pueden superar estas cantidades.
- Seguro de vida (hipotecario): oscila entre unos 150 y 500 € al año, o más en el caso de los asegurados de mayor edad o de aquellos con importes de préstamo más elevados.
Estas cifras son estimaciones y se facilitan únicamente a título orientativo. Para saber cuánto pagaría en su caso concreto, lo mejor es solicitar un presupuesto personalizado, que casi todas las aseguradoras pueden facilitarle en tan solo unos minutos.
¿Se puede contratar un seguro fuera del banco?
Sí, puede. Esta es una de las situaciones en las que la mayoría de las personas pierden dinero por falta de conocimiento.
La ley garantiza su derecho a elegir libremente su aseguradora. El banco no puede obligarle a contratar un seguro a través de él, ni puede denegarle un préstamo por haberlo contratado en otro lugar.
Contratar un seguro fuera del banco puede suponer un ahorro de entre el 30 % y el 50 % en la prima. No obstante, debe tener en cuenta el impacto en el diferencial:
- Los bancos suelen reducir el diferencial a los clientes que contratan el seguro con sus aseguradoras asociadas.
- No obstante, es posible que un pequeño descuento en el diferencial no compense el coste de un seguro mucho más caro a lo largo de los años.
Lo que debe hacer:
- Solicite presupuestos fuera del banco.
- Compare el coste total (prima del seguro frente al aumento del diferencial).
- Si es necesario, consulte a un corredor de seguros o a un intermediario de crédito para que le ayude a realizar la comparación.
Simplificar el seguro de hogar es fácil si se centra en lo esencial: el seguro contra incendios es el único tipo obligatorio por ley para las viviendas en régimen de propiedad horizontal, mientras que el seguro multirriesgo y el seguro de vida son meros requisitos establecidos por los bancos para los préstamos hipotecarios. Usted siempre conserva el derecho a elegir libremente su aseguradora.
Su siguiente paso debería ser solicitar dos o tres presupuestos, comparar detenidamente las coberturas y las exclusiones, y evaluar los costes totales para asegurarse de que protege tanto sus activos como su bolsillo.
Si está pensando en comprar una vivienda en el centro de Oporto y desea comprender mejor todos los costes que ello conlleva, el equipo de Royal Ventures puede ayudarle a hacer los cálculos de principio a fin.