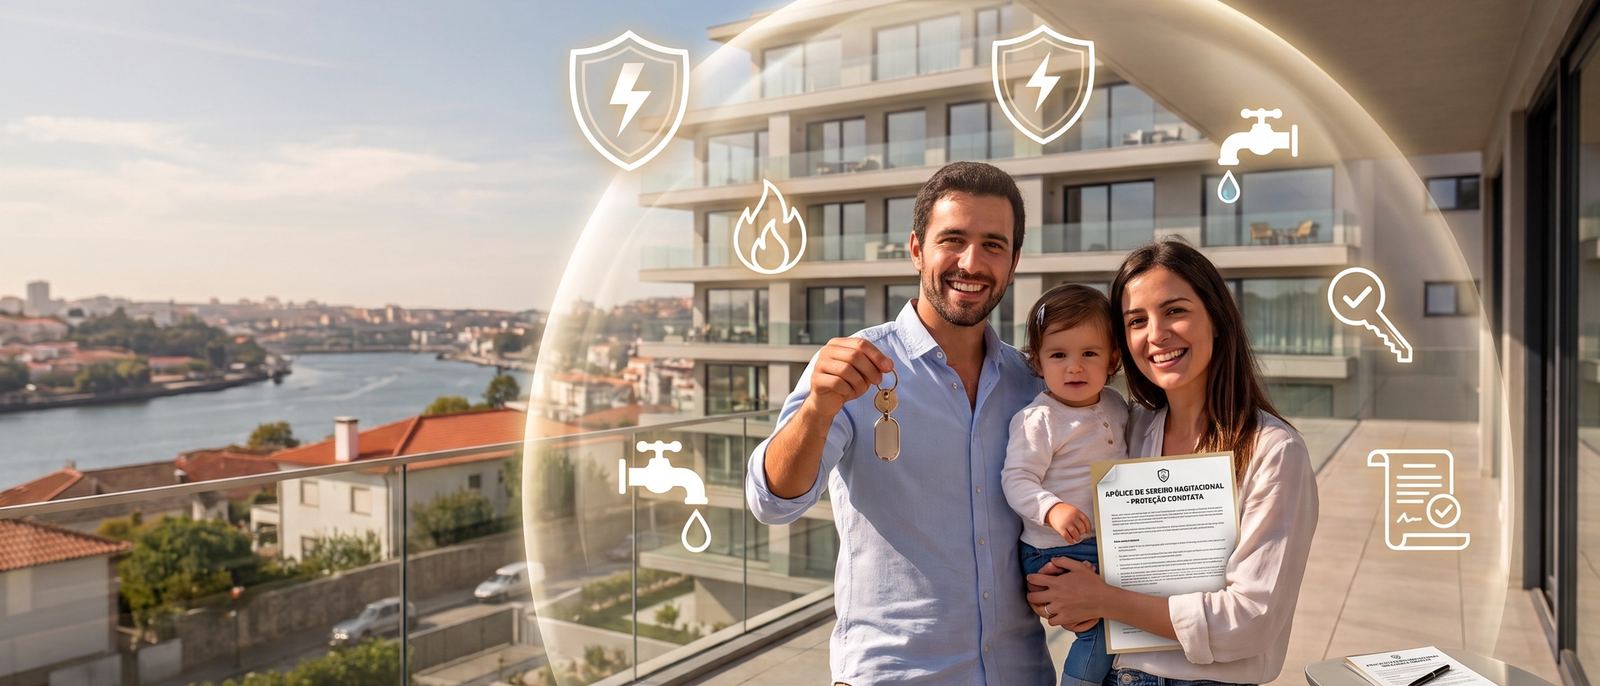
Eine Hausversicherung ist für jeden Wohneigentümer unverzichtbar und gehört zugleich zu den am wenigsten verstandenen Ausgabenposten. Wenn Sie sich entscheiden, eine Immobilie in Portugal zu kaufen, werden Sie plötzlich mit verschiedenen Begriffen konfrontiert: Mehrgefahrenversicherung, Feuerversicherung, Lebensversicherung. Und es stellt sich die Frage: Was ist eigentlich gesetzlich vorgeschrieben, und was wird lediglich empfohlen?
Dieser Leitfaden soll Klarheit in diese Verwirrung bringen. Wir beantworten die Fragen, die sich fast jeder stellt. Welche Versicherungsarten schreibt das Gesetz vor? Was ist der Unterschied zwischen einer Mehrgefahrenversicherung und einer Feuerversicherung? Ist eine an eine Hypothek gebundene Lebensversicherung obligatorisch? Können Sie diese Policen auch außerhalb einer Bank abschließen? Und schließlich: Wie viel kostet das alles pro Jahr?
Die Idee ist einfach: Wir möchten Ihnen klare Informationen liefern, damit Sie fundierte Entscheidungen treffen können, ohne Kleingedrucktes oder Fachbegriffe, die niemand erklärt. Bevor Sie jedoch einen Versicherungsvertrag unterzeichnen, lohnt es sich immer, die Einzelheiten mit Ihrem Versicherungsmakler oder Ihrer Versicherungsgesellschaft zu klären, da jeder Fall seine eigenen Besonderheiten aufweist.
Welche Arten von Hausversicherungen sind in Portugal vorgeschrieben?
Entgegen der landläufigen Meinung schreibt das portugiesische Recht nur sehr wenige Arten von Hausversicherungen direkt vor. In der Praxis gibt es nur eine Versicherungsart, die gesetzlich wirklich vorgeschrieben ist, und daneben gibt es Versicherungsarten, die Banken verlangen, wenn eine Hypothek ins Spiel kommt.
Gehen wir der Reihe nach vor, denn der Unterschied zwischen „gesetzlich vorgeschrieben“ und „von der Bank verlangt“ ist wichtig und beeinflusst Ihre Entscheidungen.
Feuerversicherung: die einzige gesetzlich vorgeschriebene Versicherung
Die Feuerversicherung ist die einzige gesetzlich vorgeschriebene Versicherungsart in Portugal und gilt für alle Gebäude in Wohnungseigentum (Artikel 1429 des portugiesischen Zivilgesetzbuchs). In der Regel obliegt es dem Verwalter der Eigentümergemeinschaft, diese Versicherung abzuschließen und jährlich zu verlängern, um die Wiederaufbaukosten abzudecken.
Für Einfamilienhäuser schreibt das Gesetz diese Versicherung nicht vor, allerdings wird der Abschluss einer Police zum Schutz Ihres Vermögens dringend empfohlen.
Eine wichtige Neuerung: Im April 2026 hat die Regierung im Rahmen des PTRR-Programms die Einführung einer Pflichtversicherung zum Schutz von Wohngebäuden vor Naturkatastrophen und Erdbeben beschlossen. Die entsprechenden Rechtsvorschriften befinden sich noch im Entwurf und sollen voraussichtlich 2027 in Kraft treten. Da die konkreten Bedingungen noch nicht festgelegt sind, sollten Sie sich am besten über offizielle Kanäle auf dem Laufenden halten und die Regelungen zu gegebener Zeit mit Ihrem Versicherer abklären.
Mehrgefahrenversicherung: empfohlen, aber nicht verpflichtend
Dies ist die am häufigsten diskutierte Versicherungsart. Eine Mehrgefahrenversicherung deckt ein weitaus breiteres Spektrum an Situationen ab als nur Brandschäden. Je nach Police kann sie Folgendes umfassen:
- Wasserschäden (z. B. bei einem Rohrbruch);
- Überschwemmungen und Stürme;
- Diebstahl und Einbruch;
- Haftpflicht (Schäden, die Ihr Haus Dritten zufügt, z. B. wenn Wasser in die darunterliegende Wohnung Ihres Nachbarn eindringt);
- Fensterscheibenbruch;
- Erdbeben;
- Hausrat (Möbel, Haushaltsgeräte, persönliche Gegenstände).
Eine Mehrgefahrenversicherung ist gesetzlich nicht vorgeschrieben. Wenn Sie jedoch eine Hypothek aufnehmen, wird die Bank diese mit ziemlicher Sicherheit als Bedingung für die Gewährung des Darlehens verlangen. Und aus Sicht der Bank ist dies sinnvoll: Die Immobilie dient als Sicherheit, und die Bank möchte, dass diese Sicherheit geschützt ist. In diesem Fall muss die Versicherungssumme mindestens den ausstehenden Kapitalbetrag abdecken.
An eine Hypothek gekoppelte Lebensversicherung
Auch eine Lebensversicherung ist gesetzlich nicht vorgeschrieben, wird jedoch von Banken in der Regel als Bedingung für die Bewilligung einer Hypothek verlangt. Diese Versicherung garantiert die Rückzahlung des ausstehenden Kapitalbetrags im Falle des Todes oder einer dauerhaften Erwerbsunfähigkeit des Kreditnehmers.
Das Ziel besteht darin, beide Parteien gleichzeitig zu schützen. Sie schützt die Bank, da die Rückzahlung des Darlehens gesichert ist, und sie schützt Ihre Familie, die im Falle einer Tragödie nicht mit den Schulden zurückbleibt.
Die Kosten variieren erheblich je nach Alter, Gesundheitszustand und Versicherungssumme. Jüngere, gesündere Versicherungsnehmer zahlen weniger; ältere Versicherungsnehmer zahlen mehr.
Wie viel kostet eine Hausversicherung pro Jahr?
Die Beträge hängen stets von verschiedenen Faktoren ab (Immobilienwert, Lage, gewählter Versicherungsschutz, Alter des Hauses und Versicherungsgesellschaft), doch können wir Ihnen als Anhaltspunkt realistische Schätzungen für das Jahr 2026 nennen.
- Mehrgefahrenversicherung: Für eine Zwei- oder Dreizimmerwohnung in einem städtischen Gebiet liegen die Jahresprämien in der Regel zwischen etwa 120 € und 350 €. Umfassendere Tarife oder höherwertige Einfamilienhäuser können diese Beträge übersteigen.
- Lebensversicherung (Hypothek): Die Kosten liegen zwischen etwa 150 € und 500 € pro Jahr, bei älteren Versicherungsnehmern oder solchen mit höheren Darlehensbeträgen können sie auch höher ausfallen.
Diese Zahlen sind Schätzungen und dienen lediglich als Orientierungshilfe. Um herauszufinden, wie viel Sie in Ihrem konkreten Fall zahlen würden, sollten Sie am besten ein individuelles Angebot anfordern, das fast alle Versicherer innerhalb weniger Minuten erstellen können.
Können Sie eine Versicherung außerhalb der Bank abschließen?
Ja, das können Sie. Dies ist eine der Situationen, in denen die meisten Menschen aufgrund mangelnder Kenntnisse Geld verlieren.
Das Gesetz garantiert Ihnen das Recht, Ihren Versicherungsanbieter frei zu wählen. Die Bank kann Sie weder zwingen, eine Versicherung über sie abzuschließen, noch kann sie Ihnen einen Kredit verweigern, weil Sie diese anderweitig abgeschlossen haben.
Der Abschluss einer Versicherung außerhalb der Bank kann zu Einsparungen von 30 % bis 50 % bei der Prämie führen. Sie sollten jedoch die Auswirkungen auf den Zinsaufschlag (Spread) bedenken:
- Banken senken häufig den Spread für Kunden, die Versicherungen bei ihren Partnerversicherern abschließen.
- Ein geringer Rabatt auf den Spread gleicht jedoch möglicherweise nicht die Kosten einer über die Jahre hinweg deutlich teureren Versicherung aus.
Was Sie tun sollten:
- Holen Sie Angebote von Anbietern außerhalb der Bank ein.
- Vergleichen Sie die Gesamtkosten (Versicherungsprämie vs. Erhöhung des Spreads).
- Wenden Sie sich gegebenenfalls an einen Versicherungsmakler oder Kreditvermittler, der Ihnen bei diesem Vergleich hilft.
Das Thema Hausversicherung wird einfach, wenn Sie sich auf das Wesentliche konzentrieren: Eine Feuerversicherung ist die einzige gesetzlich vorgeschriebene Versicherung für Eigentumswohnungen, während eine Mehrgefahrenversicherung und eine Lebensversicherung lediglich Anforderungen sind, die Banken für Hypothekendarlehen stellen. Sie behalten stets das Recht, Ihren Versicherungsanbieter frei zu wählen.
Ihr nächster Schritt sollte darin bestehen, zwei oder drei Angebote einzuholen, den Versicherungsschutz und die Ausschlüsse sorgfältig zu vergleichen und die Gesamtkosten zu bewerten, um sicherzustellen, dass Sie sowohl Ihr Vermögen als auch Ihren Geldbeutel schützen.
Wenn Sie darüber nachdenken, eine Immobilie im Herzen von Porto zu erwerben, und alle damit verbundenen Kosten besser verstehen möchten, kann Ihnen das Team von Royal Ventures dabei helfen, die Zahlen von Anfang bis Ende durchzurechnen.